Flávio Bolsonaro propõe substituir o Minha Casa, Minha Vida pelo Casa Verde e Amarela, mais restrito e mais dificl de conseguir. Saiba o impacto nos subsídios, juros e famílias de baixa renda.
A corrida ao Palácio do Planalto colocou o sonho do teto próprio no centro do debate político nacional. O plano de governo do senador e candidato à Presidência da República, Flávio Bolsonaro (PL), oficializou a proposta de descontinuar a atual modelagem do Minha Casa, Minha Vida (MCMV) para reeditar o Casa Verde e Amarela (PCVA), política habitacional implementada durante o governo de seu pai, Jair Bolsonaro.
O que prevê a proposta: por que a troca de programas preocupa?
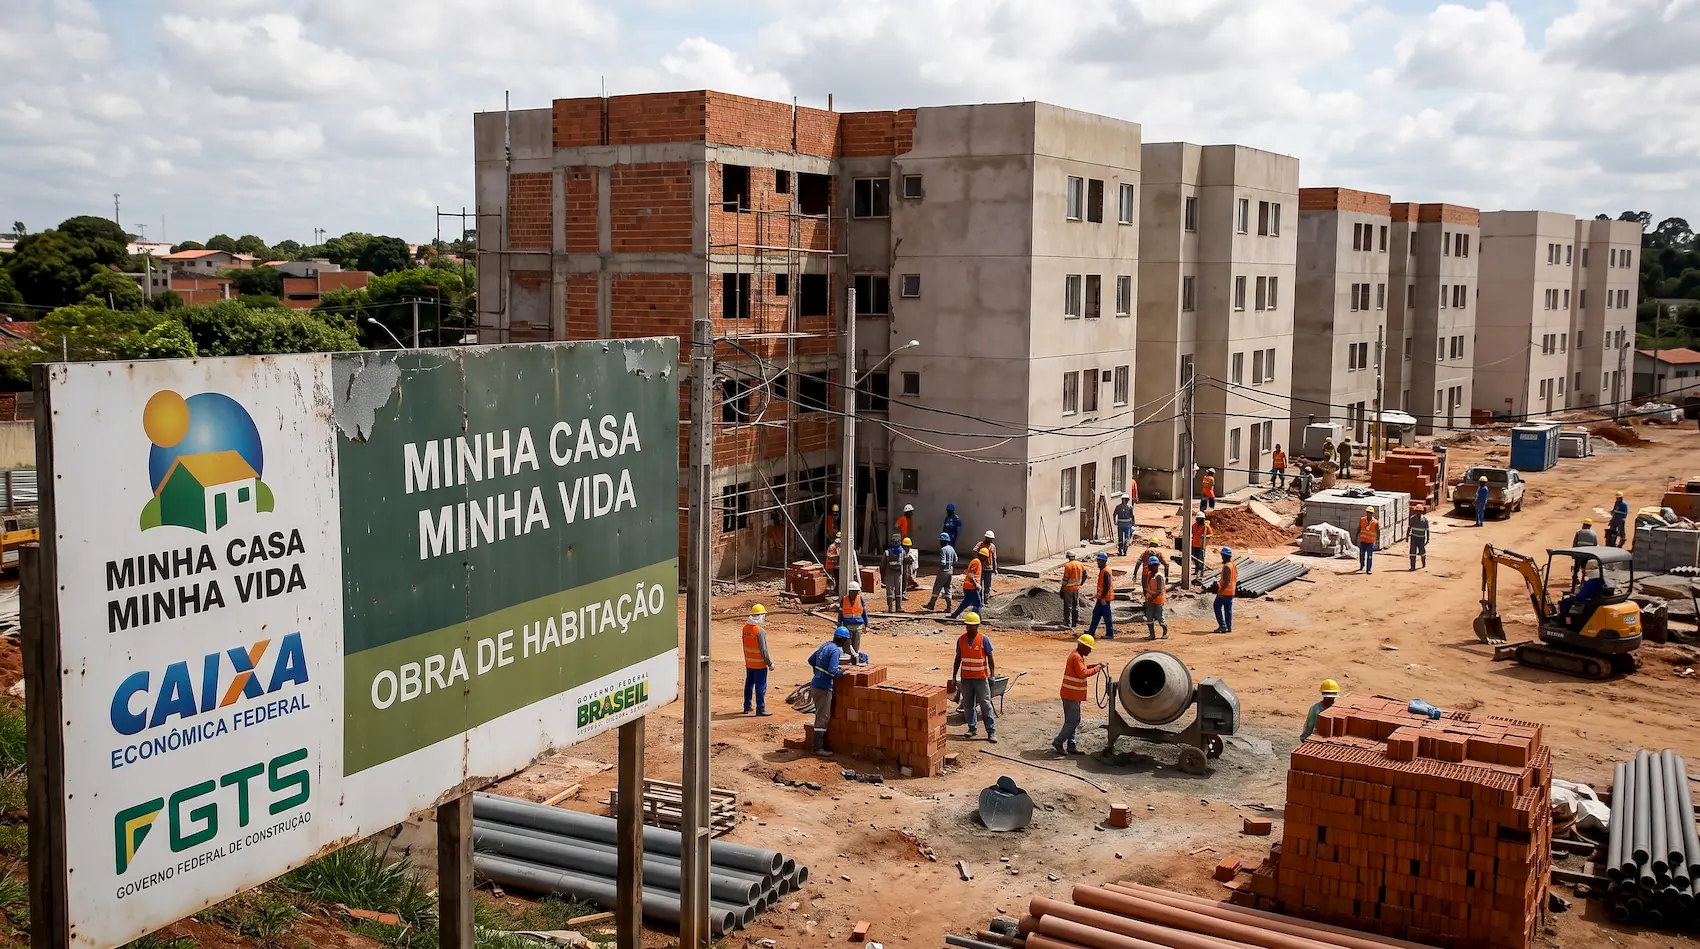
A meta habitacional do plano de Flávio Bolsonaro é viabilizar o financiamento de cerca de 2,5 milhões de unidades ao longo de quatro anos de mandato. Contudo, a espinha dorsal da plataforma foca na recuperação da estrutura do Casa Verde e Amarela.
-
Foco no crédito via FGTS: O modelo priorizou linhas de financiamento de mercado com taxas de juros reduzidas para a classe média baixa e trabalhadores com carteira assinada, em detrimento do aporte direto de recursos do Orçamento Geral da União (OGU).
-
Marginalização do antigo Grupo 1: Enquanto o Minha Casa, Minha Vida histórico custeia até 95% do imóvel via fundo de arrendamento residencial para a faixa inicial de renda, o formato anterior de Bolsonaro reduziu expressivamente o orçamento de moradias 100% subsidiadas, migrando esforços para reformas pontuais e regularização fundiária.
-
Cortes orçamentários históricos: Reportagens apuradas por veículos como Folha de S.Paulo, G1 e Terraregistraram que, no projeto orçamentário enviado ao término de 2022 para 2023, a verba discricionária para habitação popular sofreu recuo da ordem de 95%, paralisando canteiros destinados a quem não reunia capacidade bancária de contrair empréstimo imobiliário.
Essa distinção é o nó górdio da questão: para a parcela da população que recebe até dois salários mínimos, moradia digna só vira realidade com subsídio direto a fundo perdido. Sem isso, nenhum banco privado aprova financiamento habitacional.
Comparativo Estrutural: Minha Casa, Minha Vida vs. Casa Verde e Amarela
A tabela a seguir consolida as diretrizes vigentes do programa atual frente à metodologia reeditada pela candidatura:
Impacto causal no déficit habitacional brasileiro
De acordo com levantamentos da Fundação João Pinheiro e dados citados pela Câmara Brasileira da Indústria da Construção (CBIC), mais de 80% do déficit habitacional brasileiro está concentrado em famílias que ganham até três salários mínimos.
Quando o Poder Público substitui o investimento direto da União por incentivos exclusivamente atrelados ao crédito bancário privado, os efeitos na cadeia são imediatos:
-
Exclusão de trabalhadores informais: Famílias sem contracheque ou com histórico de negativação não conseguem aprovar cadastro na Caixa sob as regras estritas de crédito habitacional.
-
Retração de obras sociais nas periferias: Incorporadoras e construtoras concentram lançamentos nas faixas de renda 2 e 3 (com tíquetes mais altos e margens comerciais viáveis), abandonando empreendimentos térreos e periferias de capitais.
-
Pressão no aluguel e em moradias precárias: Sem casas entregues chave na mão por valores simbólicos de prestação, acentua-se o inchaço de ocupações desprovidas de saneamento básico e asfixia orçamentária por aluguel excessivo.
A proposta de Flávio Bolsonaro atende a uma demanda do mercado de construção voltado à classe média e fomenta a digitalização de registros patrimoniais, mas reabre o embate sobre o papel do Estado na garantia constitucional do direito à moradia para quem vive em vulnerabilidade extrema.
Perguntas Frequentes (FAQ)
O Minha Casa, Minha Vida vai acabar se Flávio Bolsonaro for eleito?
O candidato propõe revogar a marca e as diretrizes do programa atual para retomar o Casa Verde e Amarela. Na prática, a política habitacional continua existindo via Caixa Econômica, mas sob novas regras de financiamento, repasse de verbas e subsídios.
Não. Contratos habitacionais já firmados com a Caixa Econômica Federal ou Banco do Brasil constituem ato jurídico perfeito. Nenhuma mudança de governo altera parcelas, subsídios concedidos ou direitos de posse de contratos já assinados.
O que acontece com a Faixa 1 no modelo do Casa Verde e Amarela?
No formato anterior do Casa Verde e Amarela, a Faixa 1 praticamente perdeu a produção de novas moradias totalmente subsidiadas pelo Tesouro. O programa concentrou atenções em reformas pontuais e na regularização fundiária de áreas urbanas já ocupadas.
Beneficiários do Bolsa Família continuarão recebendo imóvel de graça?
O benefício que quita ou isenta prestações para quem recebe Bolsa Família ou BPC foi instituído na volta do Minha Casa, Minha Vida. O plano do Casa Verde e Amarela tradicionalmente não previa gratuidade plena de moradias com recursos livres do orçamento federal.
Quais as taxas de juros previstas no projeto habitacional do PL?
A plataforma prevê a manutenção de taxas reduzidas de financiamento pelo FGTS, com alíquotas próximas de 4,25% a 4,5% ao ano para o Norte e Nordeste, expandindo a concessão de crédito para famílias com renda estável.
Fontes de Informação – Noticiasrss – Forum


